




















کیش مینجمنٹ اور شفٹ کلوزنگ: POS سسٹم سے دن بغیر کمی بند کریں
POS سسٹم میں شفٹ کھولنے اور بند کرنے، کیش گننے، زیادتی اور کمی کی رپورٹ پڑھنے اور ملی جلی ادائیگیوں و غیر ادا شدہ آرڈرز کو قابو میں رکھنے کا طریقہ، دن کے اختتام کی چیک لسٹ کے ساتھ۔
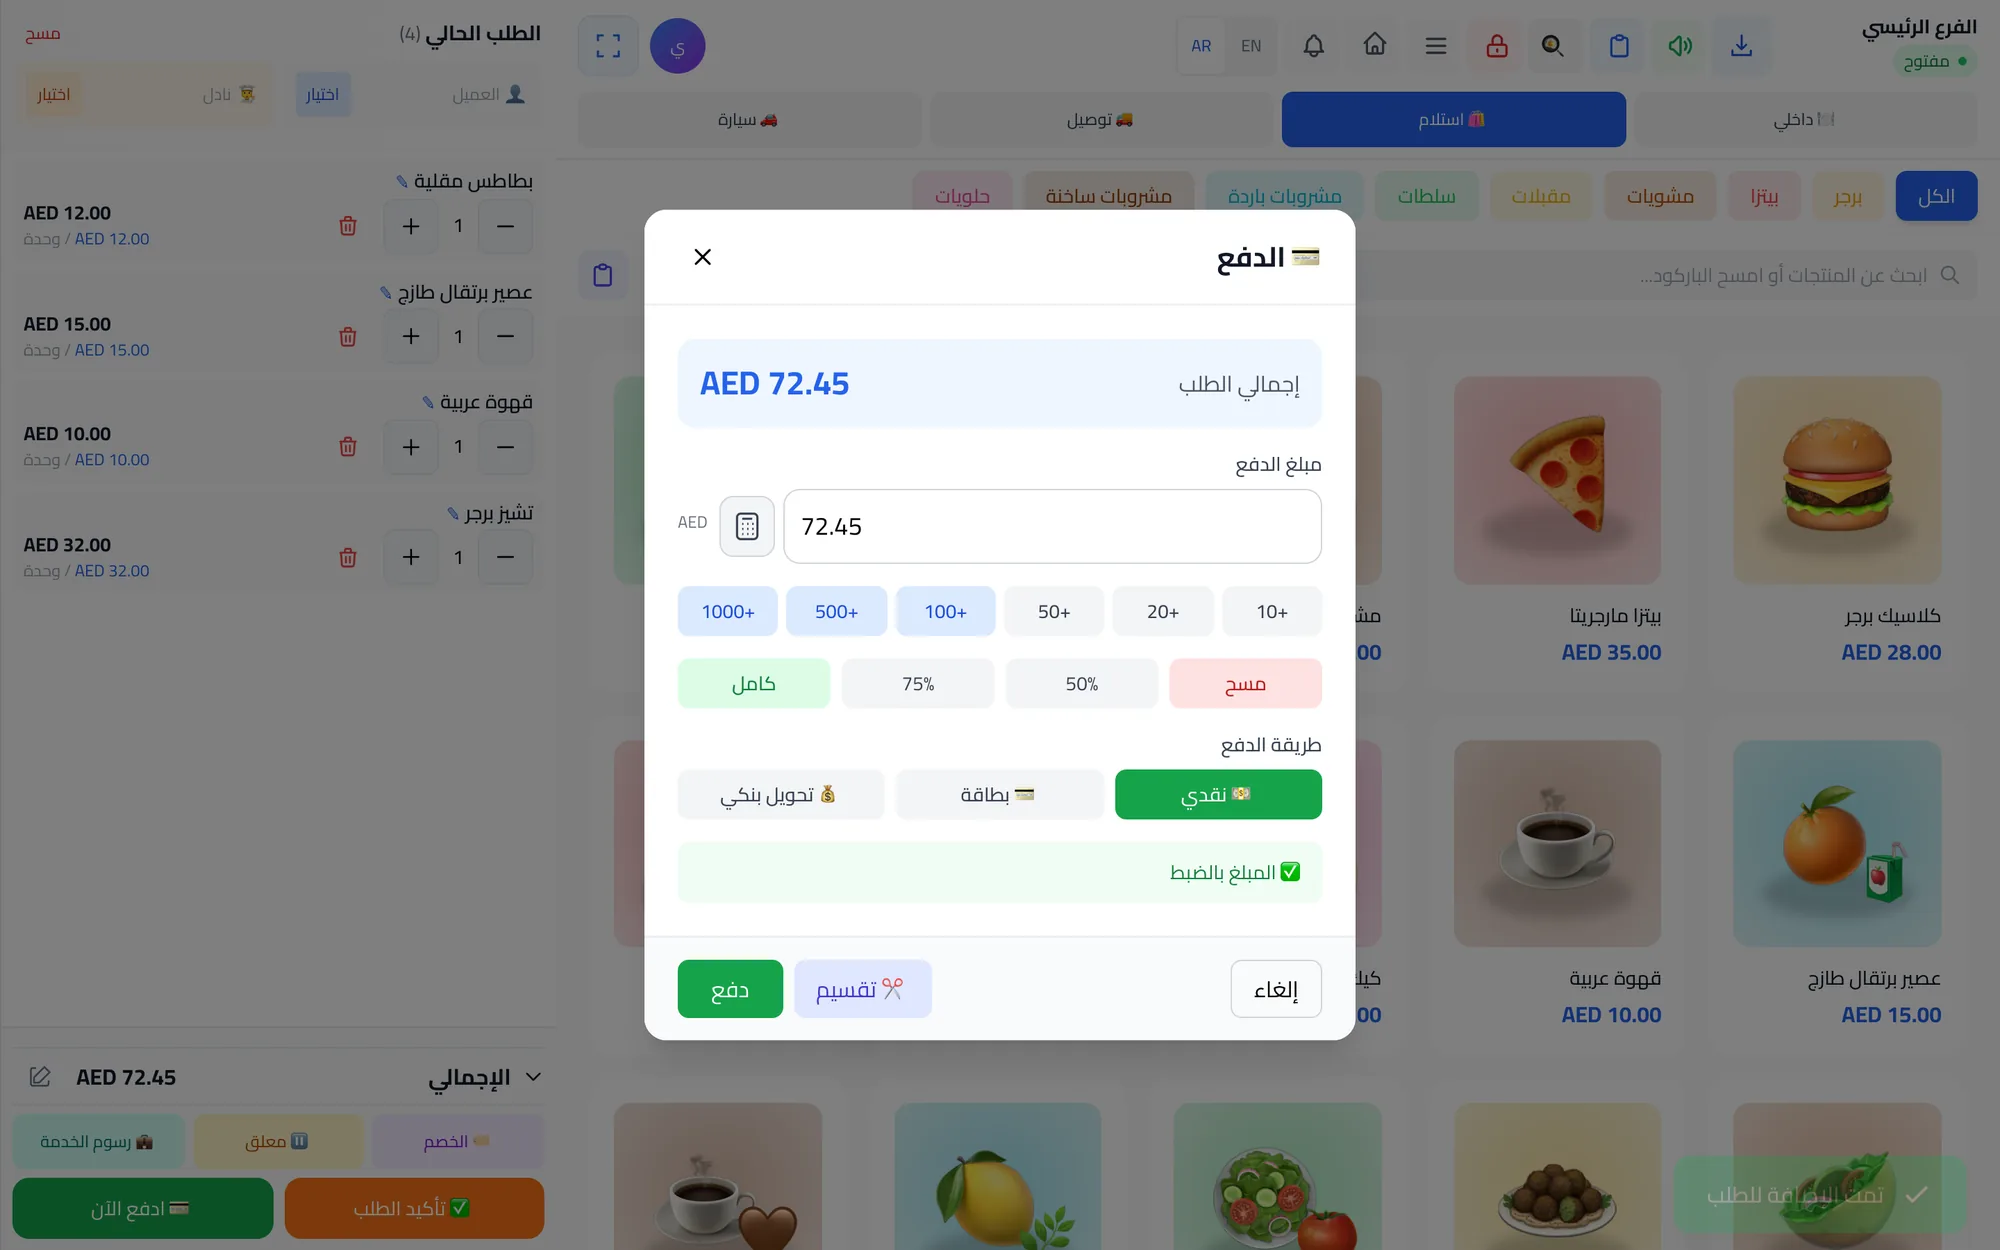
کیش مینجمنٹ کا مطلب POS سسٹم میں یہ ہے کہ ہر شفٹ گنی ہوئی ابتدائی رقم (فلوٹ) سے شروع ہو، ہر فروخت اپنے اصل ادائیگی کے طریقے کے ساتھ درج ہو، اور ہر شفٹ نقد گنتی پر ختم ہو جس کا موازنہ اس رقم سے کیا جائے جو سسٹم کے مطابق ہونی چاہیے۔ شفٹ رپورٹ (زیادتی یا کمی) میں نظر آنے والا فرق بتاتا ہے کہ دن صاف بند ہوا یا اسے مزید قریب سے دیکھنے کی ضرورت ہے۔
کیش میں کمی شاذ و نادر ہی کسی ایک بڑے واقعے سے ہوتی ہے۔ یہ چھوٹے چھوٹے رساؤ سے جمع ہوتی ہے: دوپہر کے رش میں غلط ریزگاری لوٹانا، کارڈ کی ادائیگی کو نقد کے طور پر درج کر دینا، ٹیک اوے آرڈر جس کی رقم وصول نہ ہوئی، یا ریفنڈ جو ریکارڈ کے بغیر دے دیا گیا۔ مہینے کے آخر تک روزانہ کے چند درہم ایک اصل رقم بن جاتے ہیں۔
یہ گائیڈ بتاتی ہے کہ شفٹ کو درست طریقے سے کیسے کھولیں اور بند کریں، ملی جلی ادائیگیوں اور غیر ادا شدہ آرڈرز کو کیسے سنبھالیں، زیادتی اور کمی کا نتیجہ کیسے پڑھیں، اور دن کے اختتام کی ایک چیک لسٹ جو آپ کی ٹیم کل سے استعمال کر سکتی ہے۔
- ایک شخص، ایک کیش دراز، ایک گنتی: ذمہ داری ہمیشہ واضح ہونی چاہیے۔
- ابتدائی رقم پہلی فروخت سے پہلے گنیں، بعد میں نہیں۔
- ہر ادائیگی اس کے اصل طریقے سے درج کریں، خاص طور پر تقسیم شدہ بل میں۔
- غیر ادا شدہ آرڈرز کی پیروی بند کرنے سے پہلے کریں، اگلے ہفتے نہیں۔
- ہر چھوٹے فرق کی نہیں، بار بار دہرائے جانے والے نمونوں کی چھان بین کریں۔
POS سسٹم میں شفٹ مینجمنٹ کیا ہے؟
شفٹ وہ مدت ہے جس میں ایک کیشیئر کھولنے سے بند کرنے تک کیش ڈرا کا ذمہ دار ہوتا ہے۔ POS اس دوران ہونے والی ہر چیز درج کرتا ہے: نقد فروخت، کارڈ کی ادائیگیاں، بینک ٹرانسفر، ریفنڈ اور غیر ادا شدہ آرڈرز۔ بند کرتے وقت وہ حساب لگاتا ہے کہ دراز میں کتنا نقد ہونا چاہیے۔
بنیادی فارمولا سادہ ہے:
متوقع نقد برابر ہے ابتدائی رقم، جمع نقد فروخت، جمع وہ نقد جو پرانے غیر ادا شدہ آرڈرز کی مد میں وصول ہوا، منفی نقد ریفنڈ، اور منفی شفٹ کے دوران نکالی گئی کوئی بھی نقد رقم۔
اس کے بعد کیشیئر گنتا ہے کہ دراز میں اصل میں کتنا ہے۔ گنی ہوئی رقم منفی متوقع رقم سے زیادتی یا کمی کا نتیجہ نکلتا ہے۔ صفر کا مطلب ہے شفٹ برابر رہی، منفی عدد کمی ہے اور مثبت عدد زیادتی۔
مثال: شارجہ کی ایک بیکری AED 500 کی ابتدائی رقم سے کھلتی ہے، AED 2,840 نقد فروخت کرتی ہے، کل کے غیر ادا شدہ کیٹرنگ آرڈر کے AED 160 وصول کرتی ہے اور AED 45 نقد ریفنڈ کرتی ہے۔ متوقع نقد AED 3,455 ہے۔ کیشیئر AED 3,450 گنتا ہے، یعنی AED 5 کی کمی، جو زیادہ تر کاروباروں کی قابلِ قبول حد کے اندر ہے۔
شفٹ درست طریقے سے کیسے کھولیں؟
- ابتدائی رقم گنیں، شفٹ سنبھالنے والے کیشیئر کے سامنے، بہتر ہے کہ کسی مینیجر یا پچھلے کیشیئر کی موجودگی میں۔
- ابتدائی رقم درج کریں؛ شفٹ کھولتے وقت POS میں داخل کریں۔
- معیاری رقم رکھیں، مثلاً چھوٹے نوٹوں اور سکوں میں AED 500، تاکہ ہر شفٹ ایک ہی طرح شروع ہو۔
- ذاتی PIN سے سائن اِن کریں تاکہ شفٹ کی ہر فروخت درست شخص سے جڑی رہے۔
- پرنٹرز اور کارڈ ٹرمینل چیک کریں، پہلے گاہک کے آنے سے پہلے۔
سب سے عام غلطی ابتدائی رقم گنے بغیر فروخت شروع کر دینا ہے۔ اگر ابتدائی عدد غلط ہو تو بعد کے تمام نتائج بھی غلط ہوں گے، اور کوئی ثابت نہیں کر سکتا کہ فرق کہاں سے آیا۔
شفٹ کے دوران نقد سنبھالنے کے اصول
کاؤنٹر پر اچھی عادتیں زیادہ تر فرق ہونے سے پہلے ہی روک دیتی ہیں۔
- ہر دراز پر ایک کیشیئر۔ جب دو لوگ ایک دراز استعمال کریں تو کمی کا ذمہ دار کوئی نہیں رہتا۔
- گاہک کو ریزگاری بلند آواز سے گن کر دیں اور ریزگاری دینے تک اس کا نوٹ کاؤنٹر پر رکھیں۔
- دراز میں نقد جمع نہ ہونے دیں۔ اگر شفٹ کے دوران رقم تجوری میں منتقل کریں تو رقم درج کریں اور کسی دوسرے شخص سے تصدیق کروائیں۔
- دراز کو ذاتی ریزگاری، چھوٹی خریداری یا ٹپ کے لیے ریکارڈ کے بغیر کبھی استعمال نہ کریں۔
- ہر فروخت کے بعد دراز بند کر دیں، چاہے قطار لمبی ہو۔
کارڈ کی ادائیگیاں اور بینک ٹرانسفر
غیر نقد ادائیگیوں کی بھی جانچ ضروری ہے۔ POS میں کارڈ کے کل اعداد کارڈ ٹرمینل سے ملنے چاہییں، اس طرح جو ادائیگی ٹرمینل پر مسترد ہوئی مگر POS میں ادا شدہ درج ہوئی وہ اسی دن سامنے آ جاتی ہے۔ بینک ٹرانسفر میں سامان دینے سے پہلے تصدیق کریں کہ رقم واقعی اکاؤنٹ میں پہنچ گئی ہے۔ گاہک کے فون پر ٹرانسفر کا اسکرین شاٹ ادائیگی کا ثبوت نہیں، اور جعلی اسکرین شاٹ مصروف دکانوں میں ایک معروف چال ہے۔
ملی جلی ادائیگیاں اور غیر ادا شدہ آرڈرز: جہاں شفٹیں بگڑتی ہیں
تقسیم شدہ اور ملی جلی ادائیگیاں
جب دبئی کے ریستوران میں ایک خاندان AED 200 نقد اور AED 340 کارڈ سے ادا کرتا ہے تو POS کو بالکل یہی تقسیم درج کرنی چاہیے۔ اگر کیشیئر پورے AED 540 کارڈ کے طور پر درج کرے تو دراز میں AED 200 زیادہ نکلیں گے۔ اگر سب نقد درج کرے تو AED 340 کم نکلیں گے۔ دونوں صورتوں میں رقم غائب نہیں ہوئی؛ ریکارڈ غلط ہے، اور شفٹ رپورٹ بے معنی ہو جاتی ہے۔
عملے کو سکھائیں کہ ہر ادائیگی کا طریقہ اسی وقت درج کریں جب وہ ادا ہو۔ جب گاہک نقد حصہ بڑے نوٹ سے ادا کرے تو وصول شدہ نقد درج کریں اور واپس دینے والی رقم POS کو خود حساب کرنے دیں۔
غیر ادا شدہ آرڈرز اور بقایا رقم
لانڈریاں، مرمتی مراکز اور مستقل کارپوریٹ گاہکوں والے ریستوران اکثر پہلے ڈیلیور کرتے ہیں اور رقم بعد میں وصول کرتے ہیں۔ یہ آرڈرز فروخت تو ہیں، مگر ابھی نقد نہیں۔ دو اصول انہیں قابو میں رکھتے ہیں:
- آرڈر کو غیر ادا شدہ یا ہولڈ پر درج کریں، کبھی بھی بعد میں وصولی کے وعدے کے ساتھ ادا شدہ کے طور پر نہیں۔
- جب گاہک ادا کرے تو ادائیگی اسی شفٹ میں درج کریں جس میں رقم اصل میں پہنچی۔
ہر بندش سے پہلے کھلی بقایا رقوم دیکھ لیں۔ ابوظہبی کی جس لانڈری میں 40 آرڈرز وصولی کے لیے تیار ہوں، اس کی ہفتے بھر کی آمدنی کا بڑا حصہ ابھی ہینگر پر لٹکا اور غیر ادا شدہ ہو سکتا ہے۔
شفٹ کیسے بند کریں: دن کے اختتام کی گنتی
- تمام کھلے آرڈرز مکمل کریں یا ہولڈ پر رکھیں۔
- نقد کو نوٹوں کی مالیت کے لحاظ سے گنیں، دو بار یا کسی دوسرے شخص کے ساتھ۔
- بہتر ہے کہ متوقع رقم دیکھنے سے پہلے گنیں (بلائنڈ کاؤنٹ)، تاکہ کوئی عدد کو ملانے کی کوشش نہ کرے۔
- متوقع رقم سے موازنہ کریں اور زیادتی یا کمی کا نتیجہ نوٹ کریں۔
- کارڈ کے کل اعداد کو کارڈ ٹرمینل کی اپنی اختتامِ دن رپورٹ سے ملائیں۔
- اپنی قابلِ قبول حد سے زیادہ ہر فرق کی وجہ لکھیں۔
- اگلی شفٹ کے لیے طے شدہ رقم چھوڑیں اور باقی تجوری یا بینک میں لے جائیں۔
- شفٹ رپورٹ محفوظ یا پرنٹ کریں اور کیشیئر سے دستخط کروائیں۔
کیشیئرز کے درمیان شفٹ کی حوالگی
بہت سے کاروبار دن میں دو یا تین شفٹوں میں چلتے ہیں، جیسے ریاض کے کسی کیفے میں صبح اور شام کی ٹیم۔ ہر حوالگی کو مکمل بندش اور نئی شروعات سمجھیں: جانے والا کیشیئر بند کرتا اور گنتا ہے، آنے والا کیشیئر ابتدائی رقم گنتا ہے اور اپنی شفٹ کھولتا ہے۔ پانچ منٹ بچانے کے لیے دراز کبھی «جیسا ہے ویسا» حوالے نہ کریں، کیونکہ اس کے بعد ہونے والی کوئی بھی کمی کسی کی ذمہ داری نہیں رہتی۔
زیادتی اور کمی کی رپورٹ کیسے پڑھیں
| نتیجہ | عام وجوہات | کیا کریں |
|---|---|---|
| معمولی کمی | ریزگاری کی غلطیاں، سکے | نوٹ کریں؛ صرف دہرانے پر کارروائی کریں |
| بڑی کمی | ادائیگی کا غلط طریقہ، غیر درج ریفنڈ، چوری | پہلے تقسیم شدہ بل اور ریفنڈ دیکھیں، پھر آڈٹ لاگ |
| زیادتی | نقد کارڈ کے طور پر درج، ریزگاری نہ لوٹائی گئی، فروخت درج نہ ہوئی | تقسیم شدہ بل اور رہ جانے والی فروخت دیکھیں |
| ایک ہی کیشیئر میں بار بار کمی | تربیت کی کمی یا چوری | دوبارہ تربیت دیں، نگرانی کریں، آڈٹ لاگ دیکھیں |
| صرف مصروف دنوں میں کمی | رش کی غلطیاں | دوسرا کاؤنٹر شامل کریں یا ابتدائی رقم سادہ کریں |
ایک قابلِ قبول حد مقرر کریں، مثلاً فی شفٹ AED 5 تک، اور اس سے زیادہ ہر چیز کو وضاحت طلب سمجھیں۔ زیادتی اچھی خبر نہیں ہوتی؛ عموماً اس کا مطلب ہے کہ کوئی فروخت غلط درج ہوئی، اور یہی غلطی کل کمی پیدا کر سکتی ہے۔
الگ الگ شفٹوں پر ردِعمل دینے کے بجائے ہفتوں کے نمونے دیکھیں۔ اگر کمی بار بار ایک ہی شخص کے ساتھ یا دن کے ایک ہی وقت میں ظاہر ہو تو ہماری گائیڈ کیشیئر کی چوری کم کرنے کے بارے میں اگلے اقدامات بتاتی ہے۔
دن کے اختتام کی رپورٹ کی چیک لسٹ
- ہر شفٹ نقد گنتی کے ساتھ بند ہوئی اور اس کی زیادتی یا کمی کا نتیجہ درج ہے۔
- کارڈ کے کل اعداد ادائیگی ٹرمینل سے ملتے ہیں۔
- بینک ٹرانسفر بینک اکاؤنٹ میں تصدیق شدہ ہیں۔
- غیر ادا شدہ آرڈرز اور گاہکوں کے بقایا کی فہرست بنی ہے اور ان کی پیروی ہو رہی ہے۔
- ہر ریفنڈ اور منسوخی کی وجہ درج ہے۔
- رعایتیں برانچ کی حد کے اندر ہیں۔
- نقد ادا کیے گئے اخراجات اپنی کیٹیگری میں درج ہیں۔
- نقد تجوری یا بینک میں منتقل ہوا اور رقم درج ہے۔
جب ہر دن صاف بند ہوتا ہے تو یہ اعداد آپ کے ہفتہ وار جائزے میں کام آتے ہیں۔ دیکھیں کہ ہر ہفتے کون سی POS رپورٹس اور اشاریے دیکھنے چاہییں۔
Quip POS کیش اور شفٹ کیسے سنبھالتا ہے
- شفٹیں: نقد گنتی کے ساتھ کھلتی اور بند ہوتی ہیں، اور زیادتی و کمی کی رپورٹ ملتی ہے۔
- تقسیم شدہ اور ملی جلی ادائیگیاں: ایک ہی بل پر نقد، کارڈ اور بینک ٹرانسفر، ریزگاری کے حساب کے ساتھ۔
- ہولڈ آرڈرز اور غیر ادا شدہ بقایا: وصولی تک پیروی کی جاتی ہے۔ لانڈریاں وصولی کے وقت بقایا لیتی ہیں اور کھلے آرڈرز کو نمبر، گاہک کے نام یا فون سے تلاش کر سکتی ہیں، غیر ادا شدہ کے فلٹر کے ساتھ۔
- ریفنڈ اور منسوخی: مکمل یا جزوی، اجازتوں کی بنیاد پر اور لازمی وجہ کے ساتھ۔
- رعایتیں: ہر برانچ کی حد کے ساتھ دستی رعایتیں، اور فیصد یا مقررہ رقم کے پرومو کوڈ۔
- مالیات: کیٹیگری کے مطابق اخراجات، بینک اکاؤنٹس اور ٹرانسفر، وصولیاں، اور کیش اور کیش فلو رپورٹس۔
- جواب دہی: ہر ملازم کے لیے PIN سے سائن اِن اور آڈٹ لاگ کہ کس نے کیا اور کب کیا۔
- آف لائن: Windows اور Mac ڈیسک ٹاپ ایپ انٹرنیٹ کے جانے پر بھی فروخت اور پرنٹنگ جاری رکھتی ہے اور کنکشن واپس آنے پر آرڈرز سنک کر دیتی ہے۔ آف لائن POS کے بارے میں مزید پڑھیں۔
دیکھیں یہ آپ کے کاروبار کے لیے کیسے موزوں ہے، ریستوران اور لانڈری کے حل والے صفحات پر۔
اگلا قدم: ایک صاف شفٹ چلائیں
اس ہفتے ایک شفٹ چنیں۔ ابتدائی رقم گنیں، ہر ادائیگی کا طریقہ درج کریں، غیر ادا شدہ آرڈرز کی پیروی کریں اور مکمل گنتی کے ساتھ بند کریں، پھر نتیجے کا اپنے موجودہ طریقے سے موازنہ کریں۔ اپنی ٹیم اور اپنی مصنوعات کے ساتھ آزمانے کے لیے تمام فیچرز کے ساتھ اور بغیر کارڈ کے 14 دن کا مفت ٹرائل شروع کریں۔
اکثر پوچھے جانے والے سوالات
POS میں دن کے اختتام کی رپورٹ کیا ہوتی ہے؟
کیش دراز میں متوقع نقد کا حساب کیسے لگایا جاتا ہے؟
کاؤنٹر پر نقد کی کمی کی وجہ کیا ہوتی ہے؟
زیادتی اور کمی کی رپورٹ کیا ہے؟
کیش دراز کی ابتدائی رقم کتنی ہونی چاہیے؟
کیا کیشیئر کو بند کرتے وقت اپنا دراز خود گننا چاہیے؟
Quip POS ٹیم سے بات کریں
اپنے کاروبار کے بارے میں بتائیں، ہم آپ کو صحیح سیٹ اپ دکھائیں گے، مصنوعات شامل کرنے اور پرنٹرز کنیکٹ کرنے میں مدد کریں گے۔
متعلقہ مضامین
 انتظامیہ اور مالیات
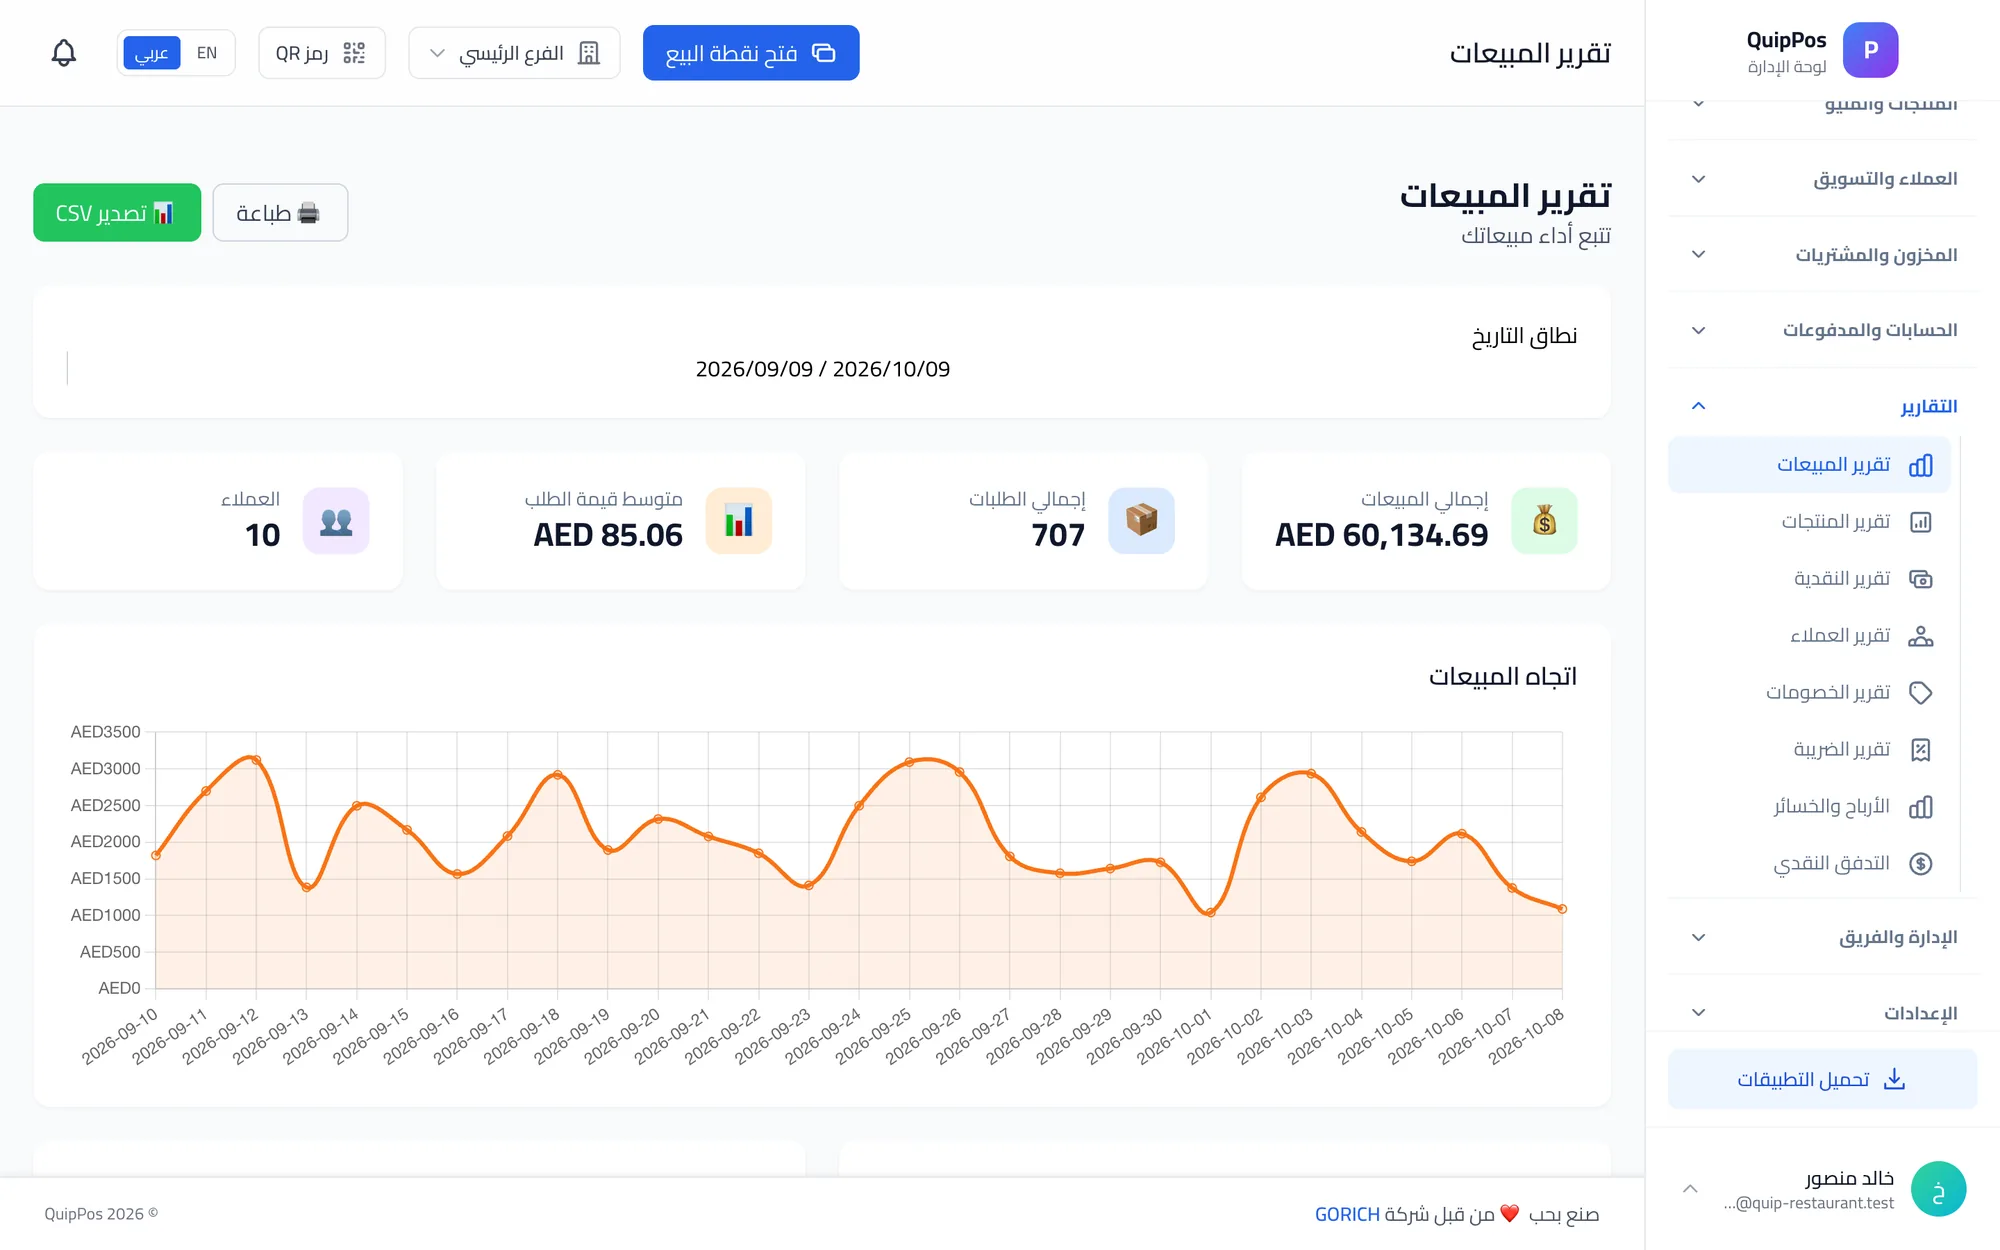
POS سسٹم رپورٹس: وہ اعداد اور KPIs جو ہر مالک کو دیکھنے چاہئیں
آپ کے POS سسٹم کی روزانہ، ہفتہ وار اور ماہانہ رپورٹس جو آپ کے وقت کے قابل ہیں، اوسط بل اور مارجن کا حساب، اور کسی عدد کے بدلنے پر کیا کرنا ہے۔
 انتظامیہ اور مالیات
ملٹی برانچ مینجمنٹ: تمام برانچیں ایک POS سسٹم سے چلائیں
کیا مرکزی رکھیں اور کیا ہر برانچ پر چھوڑیں، کئی مقامات پر اسٹاک، عملہ اور کیش کیسے سنبھالیں، اور نئی برانچ شروع سے کھڑی کیے بغیر کیسے کھولیں۔
انتظامیہ اور مالیات
POS سسٹم میں ملازمین کی چوری: دھوکا اور کیشیئر کی غلطیاں کیسے کم کریں
کیش کاؤنٹر پر چوری اور دھوکے کی عام اقسام، انہیں روکنے والے کنٹرول، رپورٹس میں خطرے کی علامات اور منصفانہ تحقیق کا طریقہ۔